인도 증권시장에는 최근 몇 년 사이 이상한 조합이 만들어졌다. 스마트폰으로 파생상품에 접근하기는 쉬워졌고 거래소의 옵션 거래는 폭발적으로 늘었지만, 개인투자자의 손실은 줄지 않았다.
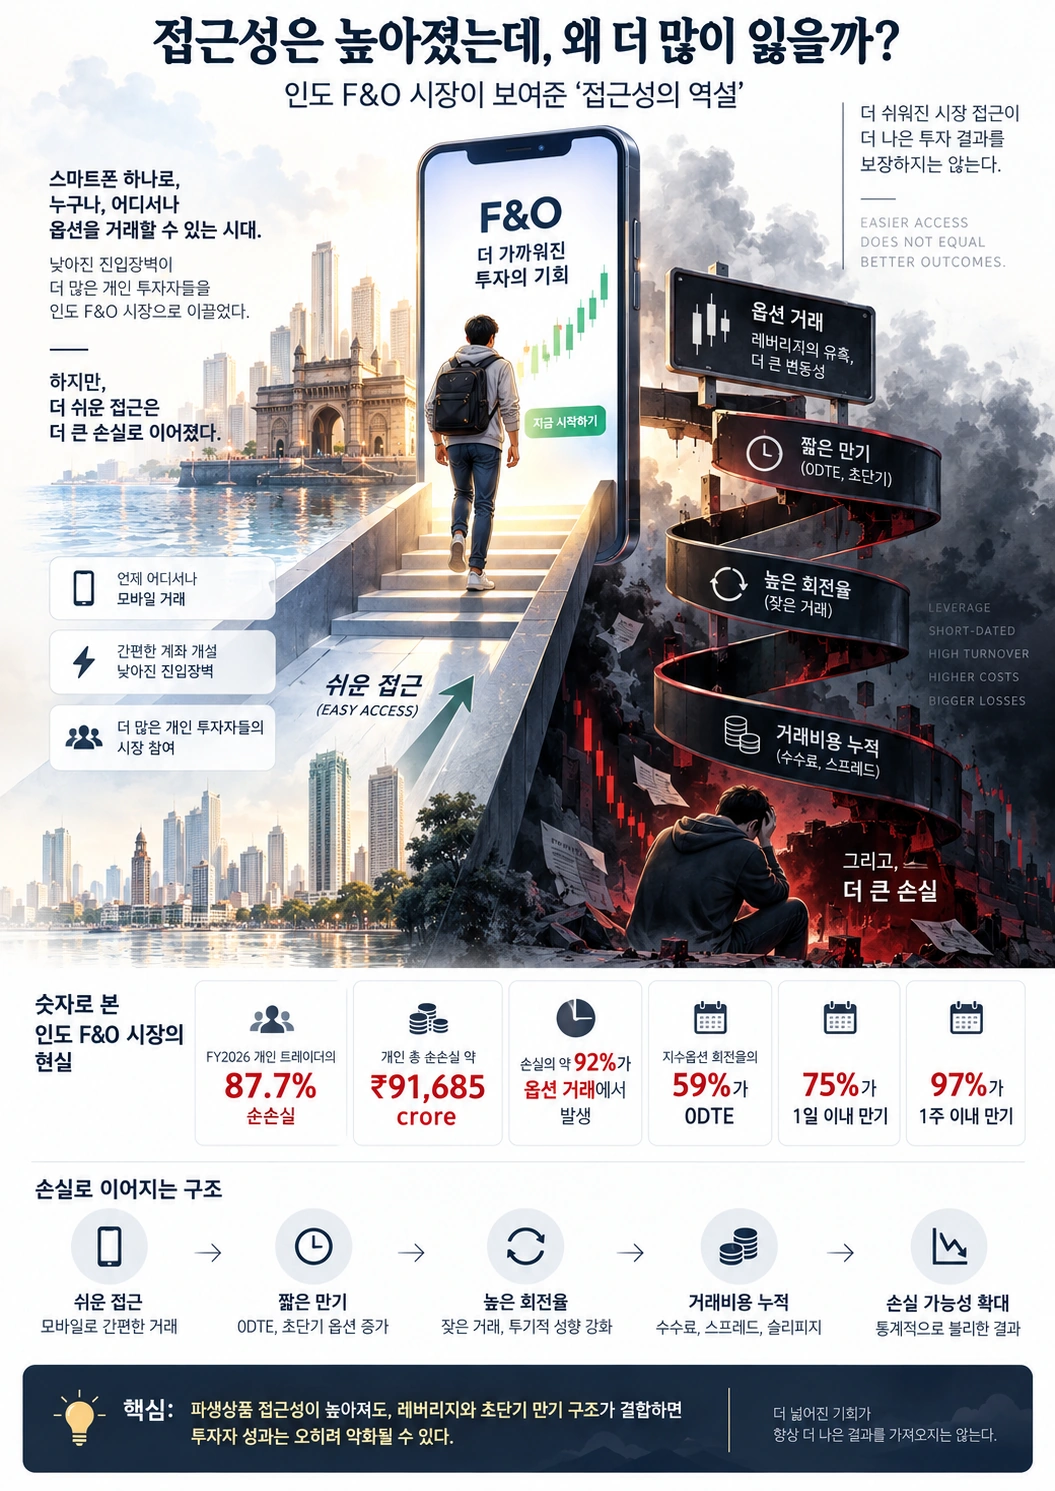
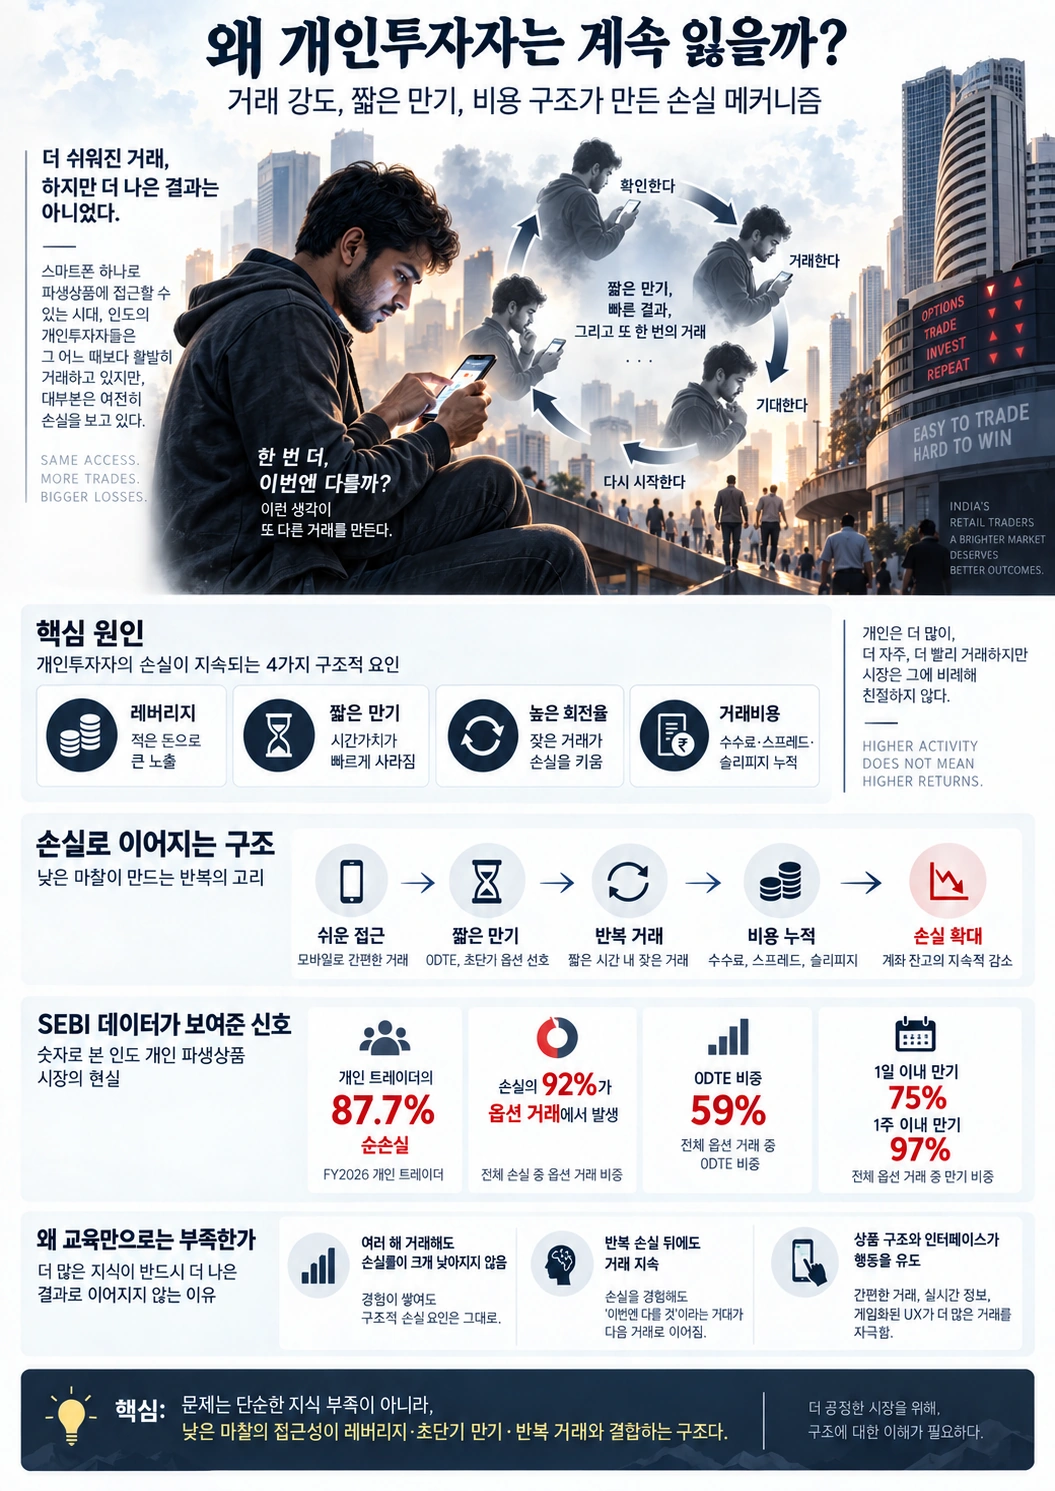
SEBI가 2026년 8월 공개한 최신 연구에 따르면 FY2026 인도 주식 파생상품 시장에서 개인 트레이더의 87.7%가 순손실을 기록했다. 개인의 총 순손실은 약 9,168억5천만 루피였고, 그 손실의 약 92%가 옵션 거래에서 나왔다. 같은 해 옵션 거래자의 활동은 만기 직전에 극단적으로 몰렸다. 지수옵션 회전율의 약 59%가 당일 만기인 0DTE 계약에서, 75%가 하루 이내 만기에서, 97%가 일주일 이내 만기에서 발생했다.[^1]
중요한 점은 단순히 “개인이 옵션을 못한다”가 아니다. 거래비용과 진입장벽을 낮춘 접근성이 레버리지·짧은 만기·높은 회전율과 결합하면, 더 많은 참여가 반드시 더 나은 금융결과로 이어지지 않을 수 있다. 인도 사례는 시장 민주화의 목표가 ‘얼마나 쉽게 거래할 수 있는가’ 하나로 끝나서는 안 된다는 점을 보여준다.
파생상품 자체가 문제라기보다 ‘무엇을 위해 쓰는가’가 다르다
선물과 옵션은 원래 위험을 옮기는 도구다. 가격 하락이 걱정되는 보유자는 헤지를 할 수 있고, 반대편에는 위험을 감수하는 참가자가 들어온다. 가격발견과 유동성에도 역할이 있다. SEBI 역시 파생상품이 위험관리와 시장기능에 필요하다는 점을 명확히 인정한다.[^2]
문제는 같은 상품이 완전히 다른 방식으로 사용될 수 있다는 데 있다.
주식선물은 증거금만 내고 더 큰 명목가치에 노출될 수 있다. 예를 들어 증거금률이 40%라면 동일한 현금으로 이론상 약 2.5배의 가격노출을 만들 수 있다. 옵션 매수자는 프리미엄이라는 비교적 작은 금액으로 큰 가격변화에 베팅할 수 있다. P03의 삼성선물 설명도 이 지점을 직관적으로 보여준다.
이 구조는 헤지에는 효율적이지만 짧은 방향성 베팅에는 다른 결과를 만든다. 레버리지는 맞으면 수익을 크게 하지만 틀리면 손실도 빠르게 확대한다. 옵션에서는 방향만 맞히는 것으로도 부족하다. 만기까지 남은 시간과 내재변동성 변화가 가격에 함께 반영되기 때문에 기초자산 방향을 맞히고도 손실이 날 수 있다.
그래서 파생상품의 ‘접근성’은 현물주식의 접근성과 같은 의미가 아니다. 거래버튼은 같아 보여도 사용자가 감당하는 payoff 구조가 훨씬 비선형적이다.
인도에서는 ‘자주 거래하는가’가 손실과 강하게 연결됐다
SEBI 최신 연구에서 특히 주목할 부분은 학력이나 경험보다 trading intensity다.
FY2025~FY2026 데이터를 분석한 결과, 자본이나 보유주식 대비 회전율이 높을수록 손실률이 높아지는 관계가 여러 지표에서 반복됐다. 젊은 투자자와 소득이 낮은 집단, 주식 포트폴리오가 작은 투자자일수록 자신의 금융자원 대비 거래강도가 더 높았다.[^1]
경험이 쌓이면 나아진다는 가설도 강하게 지지되지 않았다. 여러 해 연속 거래한 사람도 높은 손실률을 보였고, 2년 연속 손실을 낸 뒤에도 계속 거래한 사람 가운데 약 90%는 다음 해에도 다시 손실을 기록했다.[^1]
이 수치는 개인 하나하나의 능력을 단정하는 근거가 아니다. 하지만 시장구조를 보는 데는 중요한 단서다.
손실의 핵심 변수가 단순한 ‘초보자 여부’가 아니라 거래빈도와 만기구조라면, 교육만 늘리는 것으로는 충분하지 않을 수 있다. 사용자가 더 많은 정보를 배워도 상품설계와 인터페이스가 계속 더 빠른 거래를 유도한다면 행동은 달라지지 않을 수 있기 때문이다.
0DTE와 주간 옵션은 시장을 ‘사건의 연속’으로 바꾼다
만기가 긴 파생상품은 미래의 특정 위험을 헤지하거나 포지션을 조정하는 데 쓰일 수 있다.
반면 만기가 오늘이나 내일 끝나는 옵션은 시간이 빠르게 사라진다. 가격 움직임을 기다릴 여유가 거의 없고, 거래자는 계속 다음 계약으로 이동해야 한다.
인도에서는 거래소 경쟁까지 붙었다. 여러 지수에 서로 다른 요일의 주간 만기를 만들면서 일주일 내내 만기 이벤트가 이어지는 구조가 형성됐다. SEBI가 2024년부터 주간 지수 파생상품을 합리화하고 각 거래소의 만기일을 제한한 것은 이런 과도한 expiry-day 집중을 줄이려는 조치였다.[^2]
최신 데이터에서도 만기 집중은 여전히 강하다. FY2026 index option turnover의 59%가 0DTE에 몰렸다는 사실은 거래량의 상당 부분이 장기 위험관리보다 아주 짧은 시간구간에 집중돼 있음을 보여준다.[^1]
이 구조에서는 ‘한 번 큰 손실’만 문제가 아니다.
소액의 프리미엄으로 반복 거래가 가능하면 사용자는 큰 자본을 한 번에 걸지 않고도 수백 번의 작은 베팅을 이어갈 수 있다. 손실이 작게 보일 때마다 다음 거래를 시도하기 쉬워지고, 거래비용과 불리한 payoff가 누적될 수 있다.
실제로 FY2026 개인 트레이더가 지불한 transaction cost는 약 2,500억 루피였고, FY2022~FY2026 누적 거래비용은 약 1조 루피에 달했다.[^1] 방향을 맞히는 능력과 별개로 거래를 많이 하는 것 자체가 비용이라는 뜻이다.
규제는 ‘접근을 막는 것’보다 마찰을 다시 넣는 쪽으로 움직였다
인도 규제당국의 대응은 파생상품 거래 자체를 금지하는 방식이 아니었다.
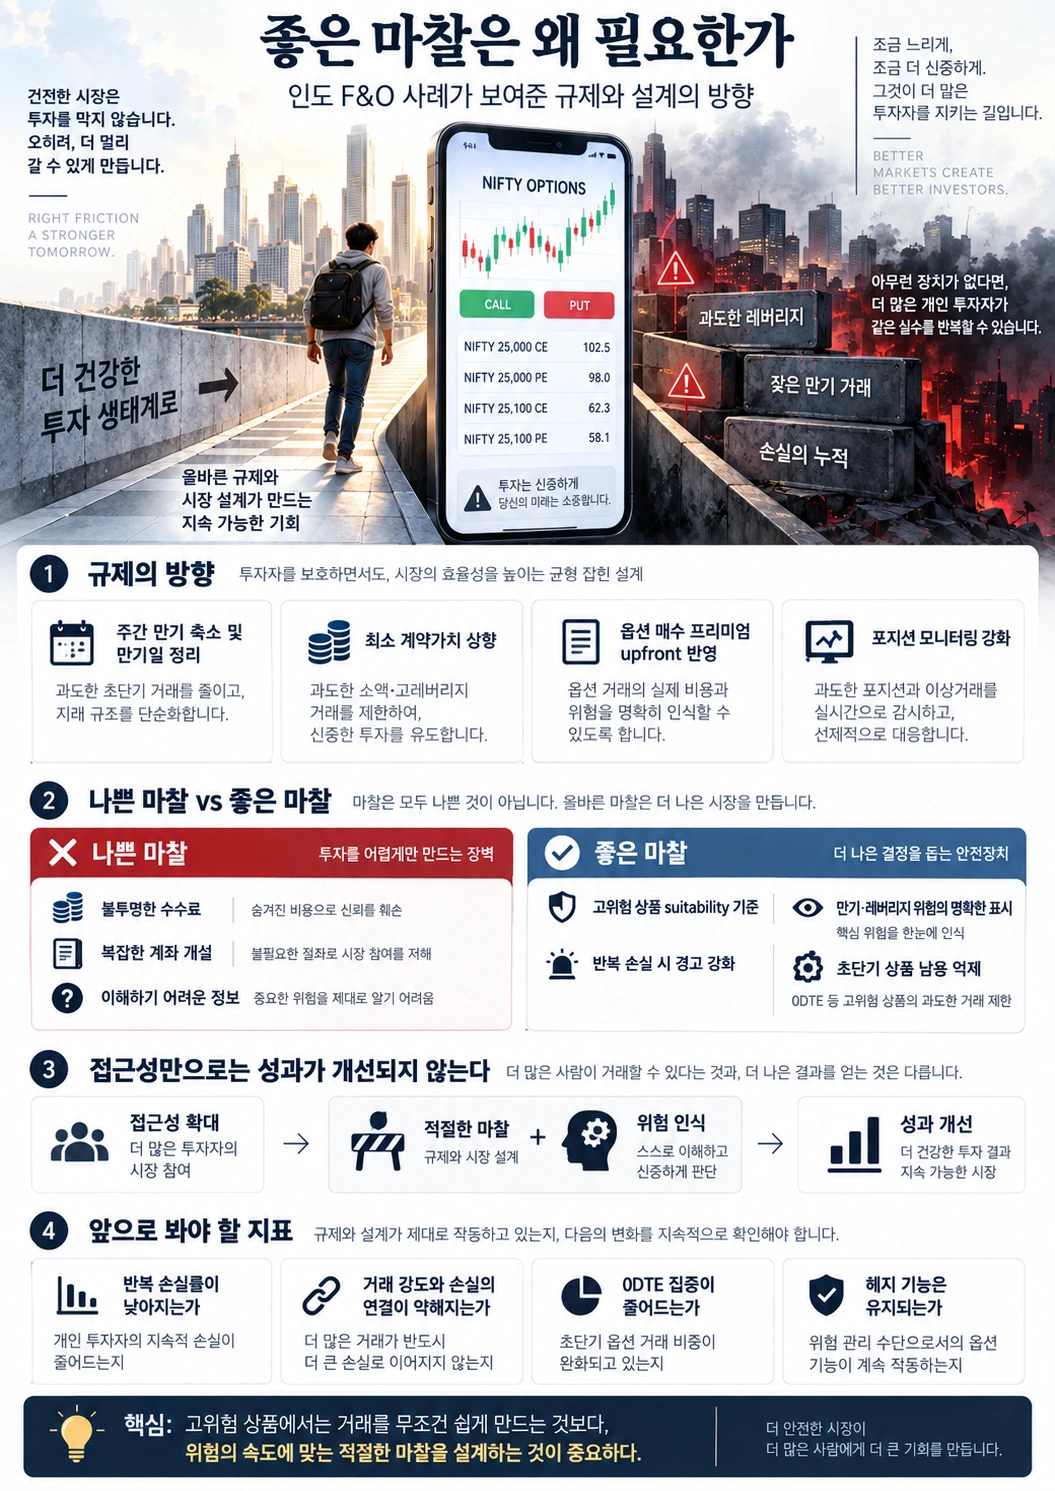
SEBI는 2024년과 2025년에 걸쳐 주간 지수 파생상품을 줄이고, 만기일의 tail-risk coverage를 높이고, index derivative의 최소 계약가치를 키우고, 옵션 매수자의 프리미엄을 upfront로 받도록 했으며, 포지션 모니터링을 강화했다.[^2][^3]
현재 index derivative 계약은 도입 시 최소 1,500만 루피 규모를 가져야 하고 정기 검토 시 계약가치가 대체로 1,500만~2,000만 루피 범위에 있도록 lot size가 조정된다.[^3]
이 조치들의 공통점은 거래를 누르는 인위적 마찰을 일부 복원한다는 것이다.
거래단위를 키우면 소액 반복베팅의 문턱이 높아지고, 주간 만기를 줄이면 매일 새로운 초단기 계약이 생기는 빈도를 낮춘다. upfront premium과 intraday position monitoring은 레버리지와 리스크가 실제 계좌에 어떻게 반영되는지 더 엄격하게 만든다.
효과는 일부 보였다. SEBI의 2025년 비교연구에서 개인 파생상품 투자자 수는 전년 동기 대비 20% 줄었고, 지수옵션 회전율도 premium 기준 9%, notional 기준 29% 감소했다.[^2] 2026년 연구에서도 활동 중인 개인 트레이더는 FY2025 981만 명에서 FY2026 786만 명으로 약 20% 감소했다.[^1]
하지만 결과가 해결됐다고 말하기는 어렵다. 참여자는 줄었어도 FY2026 개인의 87.7%는 여전히 손실이었다. 규제가 거래량을 낮추는 것과 남은 거래자의 기대수익을 바꾸는 것은 별개의 문제다.
거래소의 사업모델과 투자자보호가 같은 방향으로 움직이지 않을 수 있다
여기서 시장구조의 이해관계가 드러난다.
거래소는 거래가 많을수록 수수료 수입이 늘어난다. 개인투자자는 거래가 많아질수록 반드시 좋아지는 것이 아니다.
Reuters는 2026년 9월 NSE IPO를 앞두고 옵션 거래규제와 거래량 둔화가 기업가치 논의에 영향을 줬다고 보도했다. 당시 NSE 매출의 60% 이상이 옵션 거래수수료에서 발생했고, 8월 옵션 turnover는 전년 동월보다 12% 넘게 줄었다.[^4]
이 수치는 규제가 잘못됐다는 뜻도, 거래소가 개인 손실을 의도했다는 뜻도 아니다.
다만 시장의 인센티브가 자동으로 정렬되지 않는다는 점은 보여준다.
거래소
→ 더 많은 거래
→ 더 많은 수수료

고빈도 개인투자자
→ 더 많은 거래
→ 더 많은 노출·거래비용
→ 손실 가능성 확대
시장접근성을 높이는 정책이 거래소 성장과 금융포용에는 도움이 될 수 있지만, 레버리지 상품에서는 사용자의 거래량 증가를 곧 사용자 가치 증가로 볼 수 없다.
디지털 금융서비스가 가장 조심해야 할 지점도 여기에 있다. 클릭 수와 거래빈도는 사업자의 engagement KPI가 될 수 있지만, 투자자의 outcome KPI와는 다를 수 있다.
‘더 많은 금융교육’만으로 설명하기 어려운 이유
개인 손실이 크면 가장 먼저 나오는 처방은 투자교육이다.
물론 옵션의 시간가치, 변동성, 레버리지, margin을 이해하는 것은 중요하다. 정보가 부족한 상태에서 복잡한 상품을 거래하는 것보다 아는 편이 낫다.
하지만 SEBI 데이터는 교육만으로 해결하기 어려운 면을 보여준다.
경험이 여러 해 쌓여도 손실률이 크게 낮아지지 않았고, 반복 손실 뒤에도 거래를 계속한 집단의 손실이 지속됐다. 옵션 매수 중심의 구조도 강했다. FY2026 개인 트레이더의 약 97%가 주로 옵션 매수 전략을 사용했고, major option seller로 분류된 사람은 약 2%였다.[^1]
이는 “조금 더 배우면 모두 수익을 낼 수 있다”는 이야기에 제약을 건다.
파생상품은 누군가의 이익이 다른 누군가의 손실과 연결되는 구조이며, 전문 proprietary trader와 FPI의 상당한 거래가 algorithmic 방식으로 수행되는 시장이다. SEBI 자료에서 proprietary traders와 FPI의 이익 대부분이 algo entity에서 나왔다는 점도 개인이 상대하는 환경의 차이를 보여준다.[^1]
따라서 개인보호는 지식 전달뿐 아니라 product design, suitability, leverage, expiry structure, friction을 함께 다뤄야 할 가능성이 높다.
좋은 마찰과 나쁜 마찰을 구분해야 한다
여기서 “거래를 어렵게 만들자”는 결론으로 바로 가면 안 된다.
높은 수수료, 불투명한 가격, 복잡한 계좌개설처럼 아무 가치도 만들지 않는 마찰은 줄이는 편이 낫다. 시장접근성을 넓히는 기술은 여전히 중요하다.
문제는 사용자가 위험의 크기를 느끼기 전에 반복행동을 너무 쉽게 만드는 마찰 제거다.
예를 들어 현물 ETF를 장기 적립하는 화면과 0DTE 옵션을 반복 매수하는 화면에 동일한 클릭 수를 요구하는 것이 정말 중립적인 설계인지는 생각해볼 필요가 있다. 두 행동의 실패비용과 이해난도는 다르기 때문이다.
그래서 고위험 상품에서는 일부 마찰이 기능이 될 수 있다.
계약가치를 키우는 규제, 만기상품 수를 줄이는 조치, 레버리지와 최대손실을 명확히 보여주는 화면, 반복 손실 시 위험고지 강화, 복잡한 상품에 대한 suitability 기준 같은 장치다.
이런 마찰의 목적은 거래량을 낮추는 것 자체가 아니라 사용자의 의사결정 속도를 상품 위험의 속도에 맞추는 것이어야 한다.
이 판단이 틀릴 수 있는 조건도 있다
인도 사례만으로 모든 개인 파생상품 거래가 해롭다고 일반화할 수는 없다.
파생상품은 실제 헤지수요가 있고, 현금시장의 위험을 관리하는 데 필수적이다. 숙련된 개인이 명확한 위험한도 안에서 사용하는 것도 가능하다. 손실률이 높다는 사실만으로 모든 손실이 부당하거나 규제가 항상 더 강해야 한다고 결론낼 수도 없다.
또 최근 규제의 효과는 더 지켜봐야 한다. SEBI 자신도 거래량 변화에 여러 요인이 섞여 있어 정책과 결과 사이의 인과관계를 단정하기 어렵다고 명시했다.[^2] 거래자가 줄고 총손실이 낮아지는 동안 남아 있는 참여자의 평균손실은 다른 방식으로 움직일 수 있다.
앞으로 봐야 할 핵심은 단순 거래량이 아니다.
반복 손실률이 실제로 낮아지는지, trading intensity와 손실의 관계가 약해지는지, 0DTE 집중이 줄어드는지, 현금시장과 헤지 목적의 사용은 훼손되지 않는지 함께 확인해야 한다.
인도 옵션시장의 교훈은 금융시장에 마찰이 많아야 한다는 것이 아니다.
레버리지가 큰 상품에서는 ‘쉽게 할 수 있다’와 ‘잘 할 수 있다’를 같은 말로 취급하면 안 된다는 것에 가깝다.
접근성이 좋아질수록 더 중요한 질문은 거래를 얼마나 많이 열어줬는지가 아니다.
그 접근성이 실제 투자자의 결과를 더 좋게 만들고 있는가다.
[^1]: Securities and Exchange Board of India, “SEBI Studies Indicate Key Trends in Retail Participation, Trading Behaviour and Profitability in the Equity Derivatives,” August 20, 2026. https://www.sebi.gov.in/media-and-notifications/press-releases/aug-2026/sebi-studies-indicate-key-trends-in-retail-participation-trading-behaviour-and-profitability-in-the-equity-derivatives_103838.html [^2]: Securities and Exchange Board of India, “Comparative study of growth in Equity Derivatives Segment vis-à-vis Cash Market after recent measures,” July 2025. https://www.sebi.gov.in/sebi_data/attachdocs/jul-2025/1751900271726.pdf [^3]: Securities and Exchange Board of India, “Exchange Traded Derivatives — Master Circular,” current framework accessed October 4, 2026. https://www.sebi.gov.in/sebi_data/commondocs/dec-2024/RE_Chapter%205%20-%20Exchange%20Traded%20Derivatives%20FINAL_1_p.pdf [^4]: Reuters, “Top investors in India's NSE IPO trim stake sales, sources say,” September 10, 2026. https://www.reuters.com/world/india/top-investors-indias-nse-ipo-trim-stake-sales-sources-say-2026-09-10/ [^5]: SEBI Investor, “Understanding derivatives,” accessed October 4, 2026. https://investor.sebi.gov.in/understanding_derivatives.html