최근 Y Combinator가 공개한 대화에서 눈에 띄는 변화가 하나 있었다. 최근 12~18개월 사이 합격 회사 가운데 이른바 하드테크 비중이 약 8%에서 20%로 높아졌고, 로보틱스·제조·방위·실리콘·전력 인프라가 함께 늘었다는 설명이다.[^1] 현재 YC 디렉터리에도 hard tech 126개, robotics 135개, manufacturing 91개 회사가 등록돼 있다. 이 숫자는 같은 시점의 전체 코호트 비중을 뜻하지 않지만, AI 스타트업의 관심이 화면 안의 소프트웨어에서 물리 시스템으로 넓어지고 있다는 방향은 분명하다.[^2][^3][^4]
이 흐름을 단순히 “AI 다음 테마는 로봇”이라고 읽으면 핵심을 놓친다. 더 중요한 변화는 AI가 하드테크를 SaaS처럼 가볍게 만든 것이 아니라, 소수 인력이 물리세계의 문제에 진입하는 초기 비용을 낮췄다는 것이다. 설계·코딩·시뮬레이션·합성데이터·제어 소프트웨어를 만드는 속도는 빨라졌지만, 제품이 공장과 도로와 창고에 나간 순간부터는 제조, 안전, 가동률, 현장 통합, 유지보수라는 오래된 비용이 다시 돌아온다.
그래서 하드테크 스타트업의 새로운 경쟁력은 “모델이 얼마나 큰가”보다 개발 → 배포 → 실패 관찰 → 데이터 회수 → 개선 → 재배포를 얼마나 짧은 주기로 돌리는가에서 생길 가능성이 높다. AI는 원자의 경제를 없애지 않는다. 대신 원자를 다루는 회사의 학습 속도를 바꾼다.
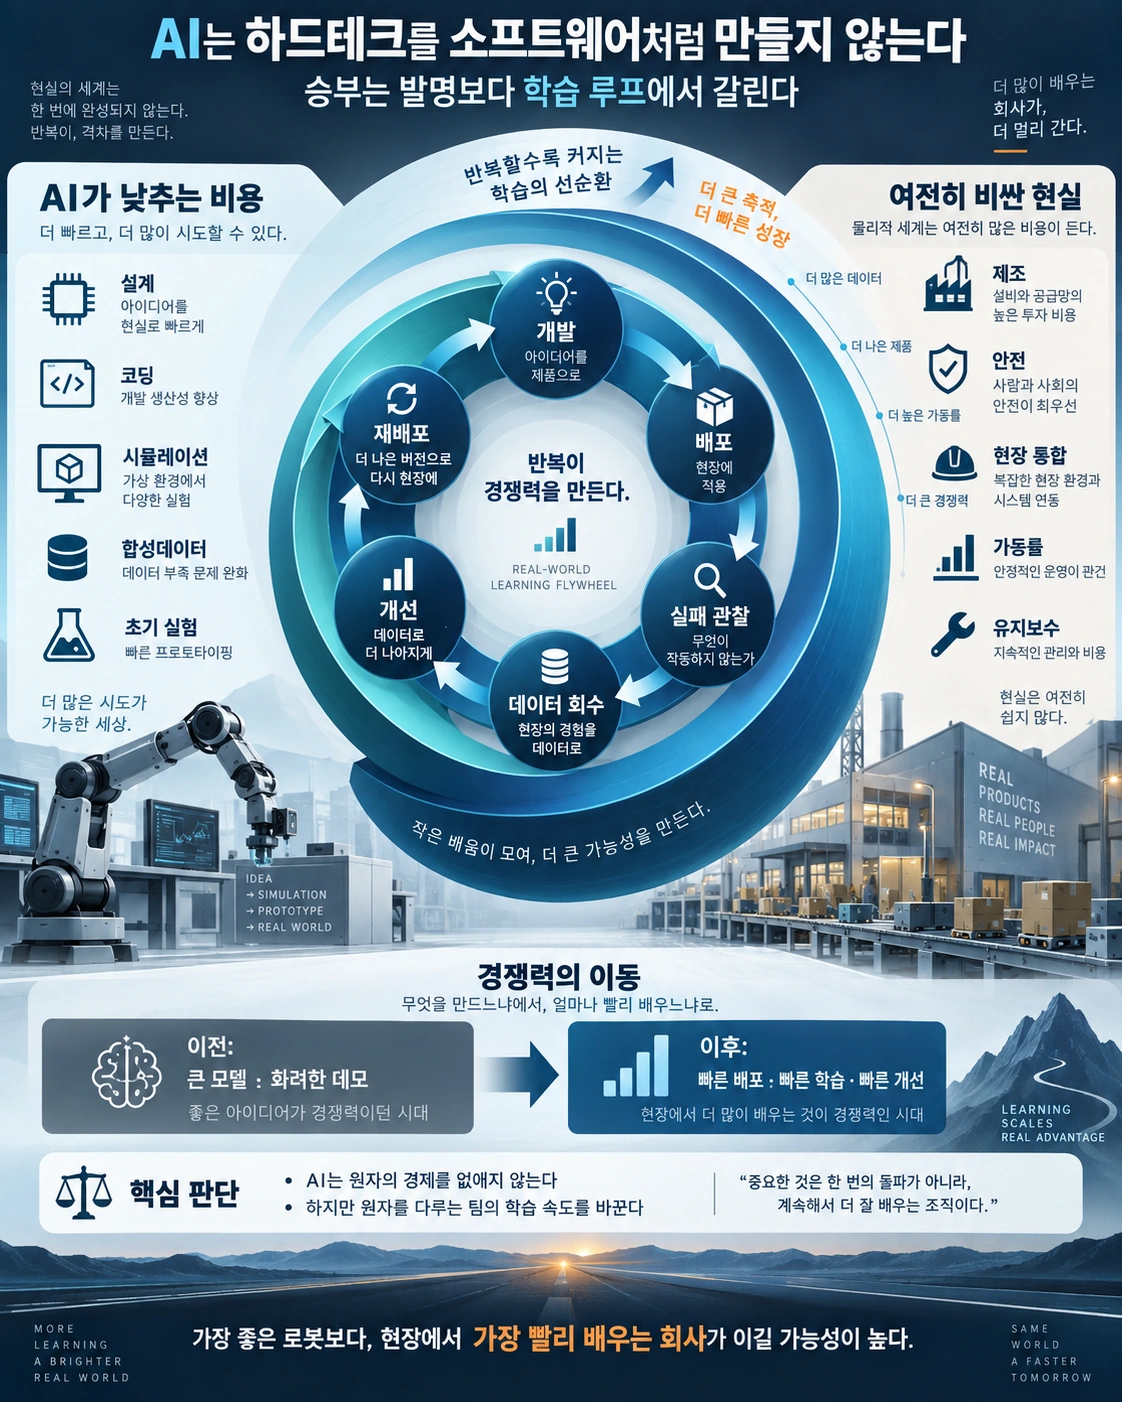
비용곡선이 먼저 내려가는 곳은 연구개발의 앞단이다
물리 제품을 만드는 회사는 원래 여러 전문영역을 동시에 필요로 했다. 기계·전기·제어·펌웨어·클라우드·데이터·시뮬레이션 인력이 각자 다른 도구와 개발주기를 쓴다. 작은 팀이 이 전체 스택을 다루기 어려웠던 이유다.
최근 AI 도구가 바꾸는 것은 이 앞단이다. 소프트웨어 생성과 테스트 자동화는 이미 익숙해졌고, 피지컬 AI에서는 시뮬레이션과 합성데이터가 같은 역할을 넓혀가고 있다. NVIDIA의 Cosmos 3는 텍스트·이미지·비디오·소리·행동을 한 시스템에서 다루면서, 로봇 정책을 학습하거나 실제 배포 전에 가상 환경에서 행동을 시험하는 용도로 설계됐다.[^5] 현실에서 수집하기 비싸거나 위험한 데이터를 가상 환경에서 늘리고, 여러 정책 후보를 먼저 걸러낼 수 있다는 뜻이다.
이 변화는 창업팀의 최소 규모를 낮출 수 있다. YC의 현재 산업·로보틱스 목록을 보면 2~5명 규모의 팀이 로봇, 반도체, 제조장비, 전력 인프라를 동시에 다루는 사례가 적지 않다.[^2][^3] 물론 디렉터리에 등록됐다는 사실만으로 성공 가능성을 말할 수는 없다. 다만 과거에는 연구소나 대기업 안에서만 가능했던 조합을 작은 팀이 제품 형태로 시도하는 빈도가 높아졌다는 점은 중요하다.
여기서 “AI가 하드웨어 개발을 싸게 만들었다”는 표현은 절반만 맞다. 더 정확히는 AI가 첫 번째 작동 가능한 버전까지 가는 시간과 필요한 인력의 일부를 줄이고 있다. 금형, 모터, 센서, 배터리, 인증, 공장, 설치 인력은 프롬프트로 사라지지 않는다.
물리세계에서는 배포 이후 비용이 다시 커진다
소프트웨어는 같은 코드를 거의 같은 조건으로 수백만 명에게 배포할 수 있다. 물리 시스템은 그렇지 않다. 공장마다 바닥 높이와 조명이 다르고, 창고의 동선과 안전규칙이 다르며, 같은 로봇도 작업물의 마찰과 무게가 바뀌면 실패 방식이 달라진다.
McKinsey는 physical AI의 상용화 경로를 데모 → 통제환경의 신뢰성 → 실제 생산환경의 의존 가능한 자율성 → 확장 가능한 경제성의 네 단계로 구분한다. 특히 실제 배포에서 발생하는 코너 케이스가 다음 제품을 개선하는 학습 플라이휠을 만든다고 본다.[^6] 이 구분은 스타트업 경제성을 볼 때 중요하다. 프로토타입을 빨리 만드는 능력과, 고객 현장에서 반복적으로 돈을 버는 능력 사이에는 여전히 큰 간격이 있기 때문이다.
실제 물리 시스템은 실패비용도 다르다. 챗봇 답변이 틀리면 다시 생성할 수 있지만, 로봇이 생산라인을 멈추거나 드론이 임무를 실패하면 직접 비용이 발생한다. 그래서 상용화 속도는 모델 benchmark보다 가동률, 사람 개입률, 복구시간, 설치기간, 안전 인증 같은 지표에 묶인다.
이 때문에 AI로 초기 개발비가 내려가도 총자본 필요량이 반드시 같은 비율로 줄지는 않는다. 오히려 더 많은 팀이 프로토타입까지 빠르게 도달하면서 진짜 병목이 양산·배포·현장 운영으로 더 빨리 이동할 수 있다.
새 제품은 기계 하나가 아니라 ‘학습 루프’에 가까워진다
YC의 현재 로보틱스·산업 회사들을 보면 이 변화가 제품 형태에서도 드러난다. Moving Atoms는 실제 로봇 행동을 GPU 안에서 시뮬레이션해 학습데이터를 만드는 모델을 개발하고, Enact는 로봇이 실패하는 물리 환경을 구성해 benchmark와 개선 루프를 만든다. Agency Tool Company는 현장 로봇의 소프트웨어 배포와 실제 target hardware에서의 테스트를 제품으로 삼는다. Nori는 저가 로봇을 넓게 배포해 다양한 실사용 데이터를 다시 학습자산으로 돌리겠다는 전략을 내세운다.[^3][^7]
회사마다 기술과 사업모델은 다르지만 공통점이 있다. 완성품 하나를 팔고 끝나는 것이 아니라 현장에서 발생하는 행동과 실패를 다음 버전의 성능으로 되돌리는 연결부를 사업의 일부로 본다는 점이다.
이것은 순수 소프트웨어의 데이터 네트워크 효과와도 조금 다르다. 물리세계의 데이터는 수집비가 높고 맥락 의존적이다. 같은 “상자 집기”라도 카메라 위치와 그리퍼, 상자 재질, 작업대 높이가 달라지면 데이터의 의미가 달라진다. 따라서 단순히 데이터가 많다고 우위가 생기는 것이 아니라, 어떤 환경에서 어떤 실패가 났는지 알고 그 결과를 설계·정책·운영에 다시 반영할 수 있어야 한다.
NVIDIA가 Cosmos 3를 단순 생성모델이 아니라 reasoning, world simulation, action generation을 잇는 스택으로 제시하는 것도 같은 맥락이다.[^5] 물리 시스템에서는 모델 학습과 제품 검증이 서로 분리되기보다 하나의 반복 루프로 가까워진다.
작은 팀의 시대가 곧 ‘가벼운 자본’의 시대는 아니다
AI 도구가 팀 규모를 줄이면 하드테크가 자본효율적인 산업으로 바뀔 것이라는 기대가 생길 수 있다. 하지만 여기서는 두 종류의 비용을 구분해야 한다.
첫 번째는 지식노동 비용이다. 코드 작성, 모델 실험, 문서화, 설계 반복, 시뮬레이션 같은 영역이다. 이 부분은 AI의 도움을 직접 받는다.
두 번째는 물리적 확장 비용이다. 부품 구매, 조립, 재고, 품질관리, 현장 설치, 보증, 서비스 네트워크, 안전 규제다. 이 비용은 고객 수와 배포 대수에 따라 실제 현금으로 늘어난다.
따라서 좋은 하드테크 스타트업은 “사람을 적게 쓰는 회사”라기보다 지식노동을 압축해 더 많은 자원을 현장 검증과 제조 학습에 쓸 수 있는 회사에 가까울 수 있다. 투자자 입장에서도 burn rate만 볼 것이 아니라 자본이 어느 단계의 학습을 구매하고 있는지 봐야 한다.
예를 들어 같은 1,000만 달러를 쓰더라도 한 회사는 대부분을 연구팀 확대에 쓰고, 다른 회사는 핵심 모델을 작은 팀으로 유지하면서 수십 개 현장 설치와 반복 데이터를 확보하는 데 쓸 수 있다. 후자의 현장 데이터가 실제로 제품 신뢰성과 설치비용을 개선한다면 다음 자본의 생산성은 전혀 달라진다.
투자 판단도 ‘기술 데모’에서 ‘학습 속도’로 옮겨가야 한다
하드테크 스타트업을 평가할 때 가장 쉬운 착시는 눈에 보이는 기계의 완성도다. 시연이 화려할수록 기술위험이 낮아 보이지만, 상업화 위험은 오히려 배포 뒤에 드러난다.
그래서 몇 가지 숫자가 더 중요해질 수 있다. 고객 현장에 실제 설치된 장비 수, 설치 한 건에 걸리는 시간, 사람 개입 횟수, 실패 후 평균 복구시간, 고객별 커스터마이징 비중, 현장 데이터가 다음 배포의 성공률을 얼마나 높였는지 같은 지표다. 제조기업이라면 수율과 공급망 리드타임, 서비스 비용도 함께 봐야 한다.
특히 새 고객을 추가할수록 제품이 더 표준화되는지, 아니면 예외처리와 엔지니어링 비용이 계속 늘어나는지가 중요하다. 전자라면 학습 루프가 작동하고 있는 것이고, 후자라면 매출이 늘어도 사실상 프로젝트 사업에 머물 수 있다.
McKinsey가 기업에게 “로봇 자체보다 작업과 경제적 문제에 집중하라”고 권하는 이유도 여기에 있다.[^6] 스타트업의 기술이 얼마나 범용적인지보다, 특정 작업에서 반복 배포될수록 비용과 실패율이 내려가는지가 더 직접적인 사업 신호다.
이 흐름이 틀렸다고 볼 조건도 있다
현재의 하드테크 확대가 구조적 변화가 아니라 일시적인 투자 유행일 가능성은 남아 있다. 몇 년 뒤 실제 현장 매출과 반복 배포가 따라오지 않고, 많은 팀이 인증·양산·서비스 비용을 견디지 못한다면 최근의 창업 증가율은 AI가 만든 경제성 변화보다 자본시장의 테마 회전에 가까웠다고 봐야 한다.
반대로 범용 로봇 모델과 표준 하드웨어가 빠르게 발전해 서로 다른 현장에서도 거의 추가 학습 없이 작동한다면, 개별 회사가 가진 배포 데이터의 가치도 생각보다 작아질 수 있다. 제조가 전문 파트너에게 쉽게 외주화되고, 모델과 부품이 빠르게 상품화되면 현재 중요해 보이는 수직통합 역량도 약해질 수 있다.
하지만 지금 관찰되는 변화는 그 반대 방향에 가깝다. AI는 시뮬레이션과 모델 개발을 빠르게 만들고 있지만, McKinsey가 지적하듯 실제 생산환경의 데이터와 운영 경험은 여전히 상용화의 핵심 입력이다.[^6] YC의 최근 회사 목록에서도 모델만 만드는 기업보다 배포, 평가, 데이터 수집, 산업별 통합을 제품화하는 팀들이 동시에 늘고 있다.[^2][^3]
따라서 “bits에서 atoms로 간다”는 표현의 핵심은 소프트웨어 창업이 끝난다는 데 있지 않다. 소프트웨어의 빠른 학습 방식이 물리세계로 침투하면서, 하드테크 회사의 승부처가 발명 자체에서 반복 가능한 배포와 학습 루프로 이동한다는 것에 더 가깝다.
AI는 원자를 싸게 만들지는 않는다. 다만 원자를 다루는 팀이 더 적은 인원으로 더 빨리 배우게 만든다. 그 차이가 충분히 커진다면, 앞으로의 하드테크 스타트업은 가장 좋은 로봇을 만든 회사보다 현장에서 가장 빨리 배우는 회사가 이길 가능성이 높다.
[^1]: Y Combinator, Startups Are Moving From Bits to Atoms, YouTube, 2026-09-17. https://www.youtube.com/watch?v=yslXlV2BP_Y [^2]: Y Combinator, Hard Tech Startups funded by Y Combinator (YC) 2026. https://www.ycombinator.com/companies/industry/hard-tech [^3]: Y Combinator, Robotics Startups funded by Y Combinator (YC) 2026. https://www.ycombinator.com/companies/industry/Robotics [^4]: Y Combinator, Manufacturing Startups funded by Y Combinator (YC) 2026. https://www.ycombinator.com/companies/industry/manufacturing [^5]: NVIDIA, NVIDIA Launches Cosmos 3, the Open Frontier Foundation Model for Physical AI, 2026-06-01. https://nvidianews.nvidia.com/news/nvidia-launches-cosmos-3-the-open-frontier-foundation-model-for-physical-ai [^6]: McKinsey & Company, Physical AI: The hidden value pools leaders are missing. https://www.mckinsey.com/featured-insights/mckinsey-live/webinars/physical-ai-the-hidden-value-pools-leaders-are-missing [^7]: Y Combinator, Industrials Startups funded by Y Combinator (YC) 2026. https://www.ycombinator.com/companies/industry/industrials