9월 들어 AI 인프라에 투입되는 자본의 규모가 한 단계 더 커졌다. 9월 9일 Amazon은 첫 파운드화 채권 발행에서 42억5천만파운드, 약 58억달러를 조달했다. 같은 날 Google은 핀란드 AI 인프라에 향후 2년간 약 150억달러를 투자하고, 현지 원전 전력의 최대 절반을 22년 동안 구매하는 계약을 발표했다.[^1][^2]
일주일 뒤에는 자본조달 구조가 더 복잡해지는 장면들이 이어졌다. Oracle의 AI·클라우드 관련 계약잔액은 $664B까지 늘었고, Blackstone과 Google이 추진하는 TPU 클라우드 사업에는 TPU와 고객 계약을 담보로 약 $22B를 빌리는 금융구조가 등장했다. CoreWeave도 다시 $3B 규모의 전환사채 발행에 나섰다.
AI 인프라는 이제 빅테크가 데이터센터를 얼마나 많이 짓느냐의 문제만으로 보기 어렵다. 고객과 맺은 장기 계약, GPU와 데이터센터 자산, 이를 뒷받침하는 부채와 자본시장이 하나의 구조로 연결되고 있다.
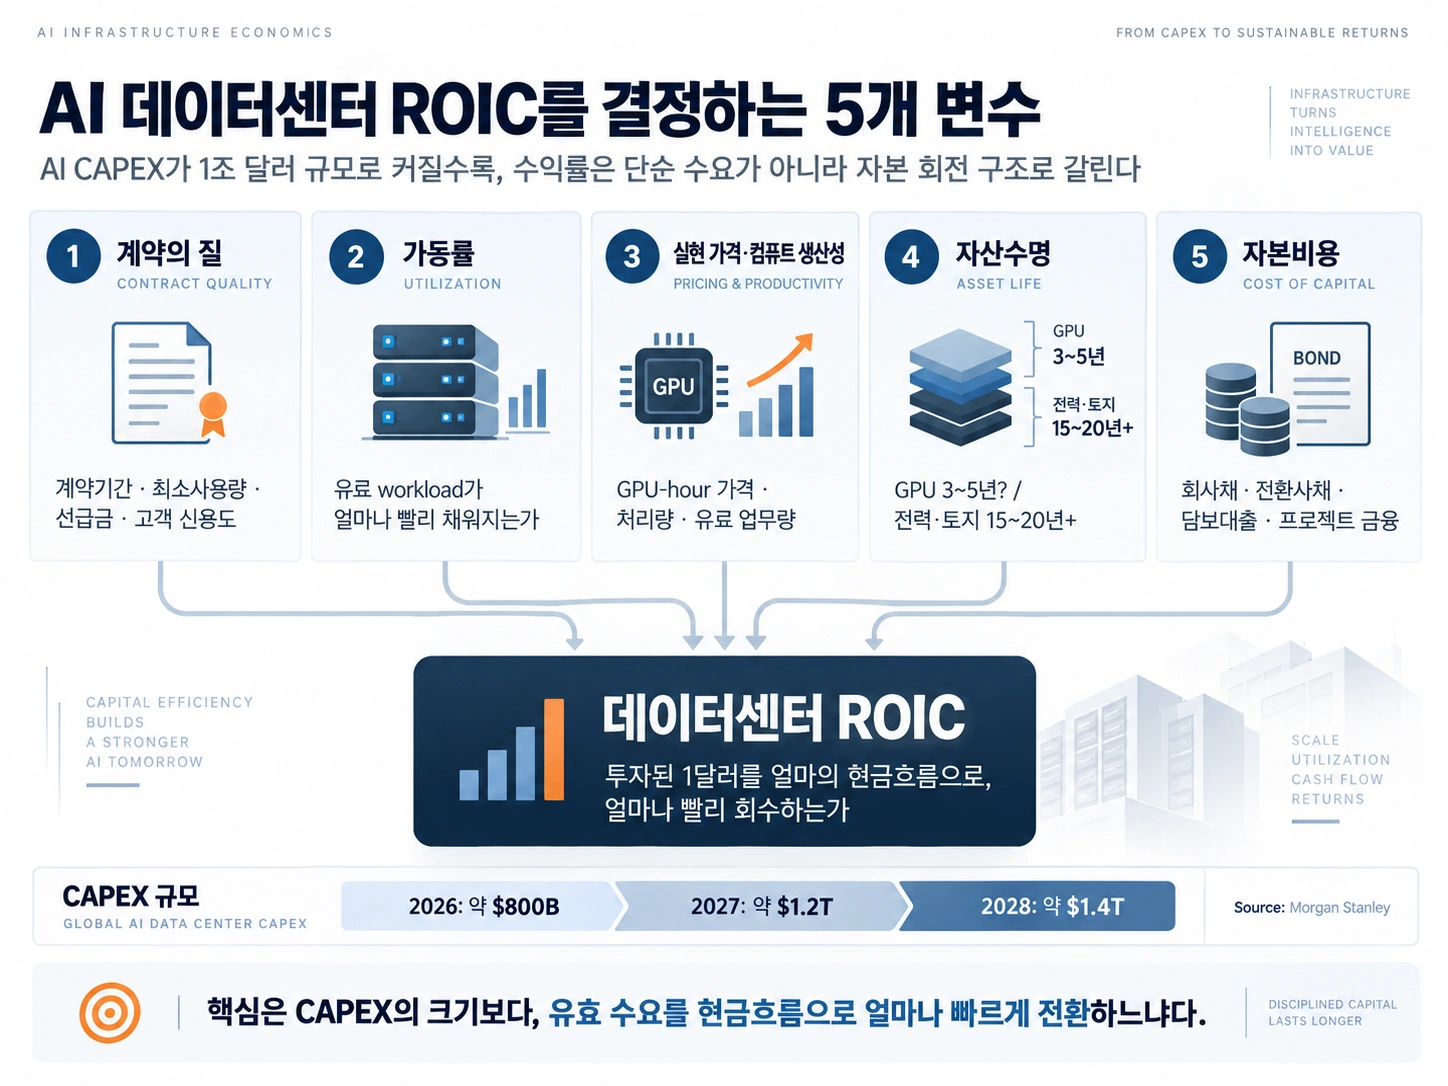
Morgan Stanley는 미국 5대 기술기업의 자본지출이 2026년 약 $800B에서 2027년 $1.2T, 2028년 $1.4T 수준까지 커질 수 있다고 본다.[^3] 이 정도 규모에서는 “AI 수요가 계속 늘어날 것인가”라는 질문만으로 투자를 설명하기 어렵다.
막대한 컴퓨트 자산을 얼마나 오래 가동할 수 있는지, 그 용량을 얼마에 팔 수 있는지, GPU가 얼마나 빨리 구형이 되는지를 함께 봐야 한다. 여기에 최근에는 한 가지가 더 중요해졌다.
미래 수요가 얼마나 확실한 계약으로 묶여 있고, 그 계약이 투자에 필요한 자본을 얼마나 싸게 끌어올 수 있는가.
AI 데이터센터의 수익률은 결국 다음 변수들이 함께 만든다: 유효 수요 × 가동률 × 실현 가격 × 자산수명 × 계약의 질과 자본비용
같은 데이터센터 안에서도 자산 가치가 변하는 시점이 다르다
AI 데이터센터를 하나의 자산으로 묶어서 보면 중요한 차이가 사라진다.
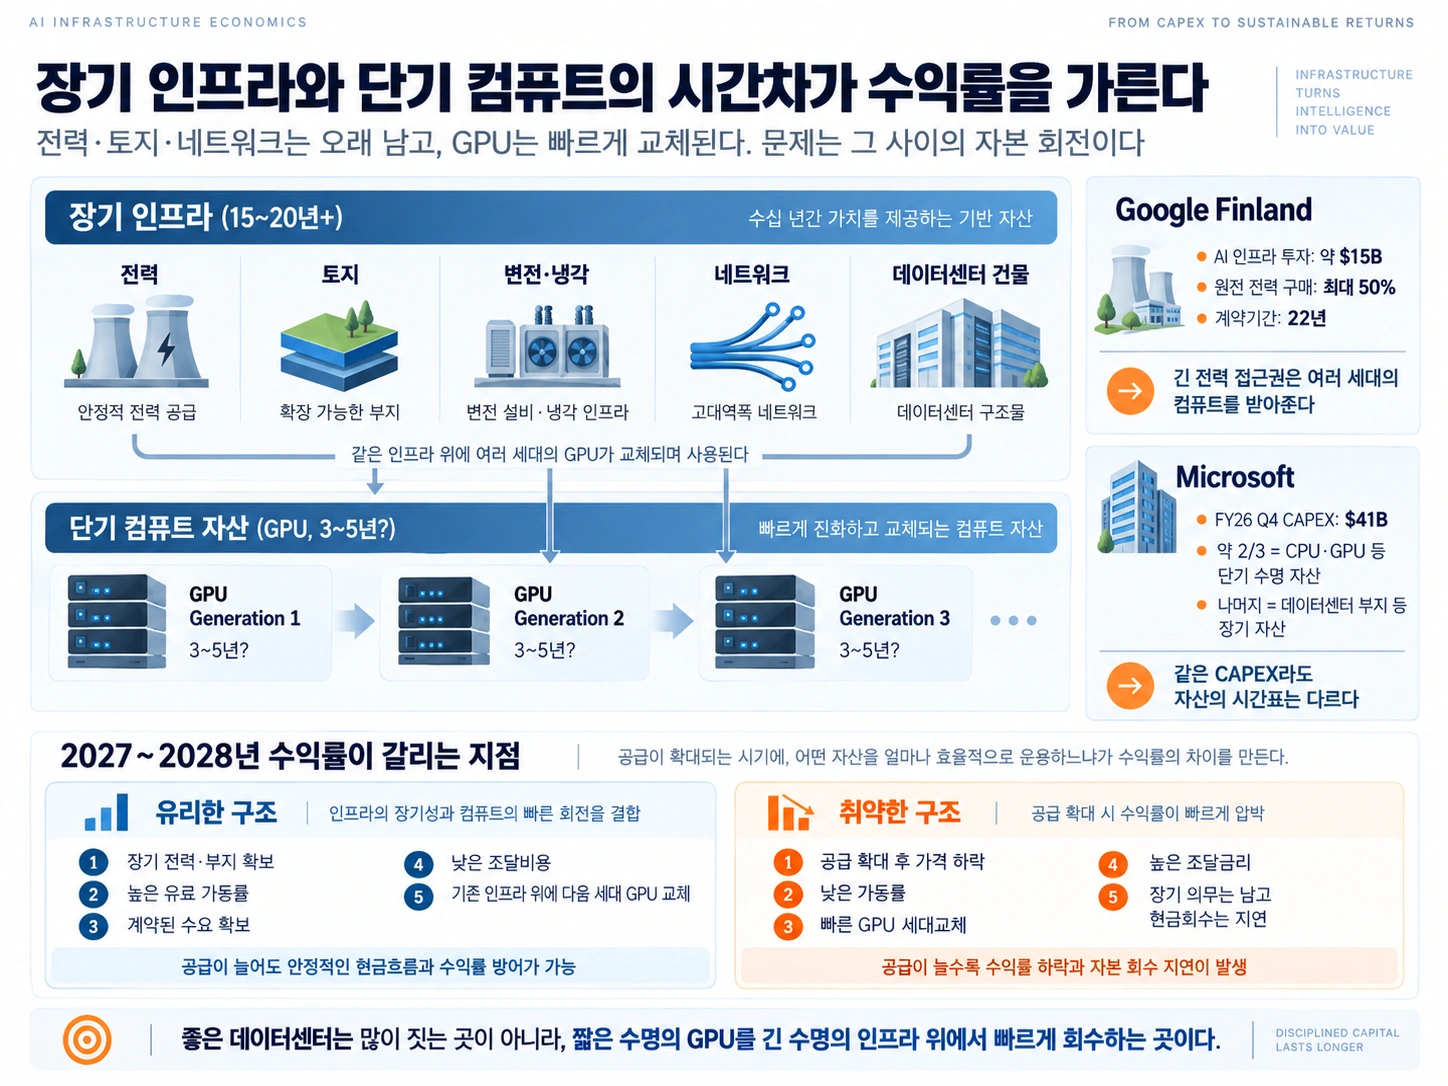
토지와 건물, 변전설비, 전력계약은 수십 년을 바라보고 투자한다. GPU와 CPU는 훨씬 짧은 기술 주기 안에서 교체된다.
Microsoft의 2026 회계연도 4분기 자본지출은 $41B였다. 회사는 이 가운데 약 3분의 2가 CPU와 GPU 같은 단기 수명 자산이고, 나머지는 대형 데이터센터 부지처럼 장기간 수익을 만들어낼 자산이라고 설명했다.[^4]
20년 이상 쓸 수 있는 부지와 몇 년 뒤 상대적인 성능이 크게 떨어질 수 있는 GPU는 같은 속도로 투자금을 회수할 수 없다.
GPU에 들어간 돈은 가능한 한 빨리 회수해야 한다. 최신 GPU가 충분한 학습·추론 매출을 만들기 전에 다음 세대 칩이 들어오기 시작하면, 경제적 가치는 회계상 감가상각보다 빠르게 떨어질 수 있다.
반면 부지와 전력 연결은 다르다. 서버를 다음 세대로 계속 교체하더라도 같은 장소와 전력 인프라를 장기간 다시 사용할 수 있다.
같은 $10B를 투자하더라도 GPU 비중이 높은 데이터센터와 전력·토지·네트워크 비중이 높은 데이터센터의 회수기간과 위험은 크게 달라진다. 그래서 CAPEX의 절대 규모보다 먼저 확인해야 할 것은 무엇에 돈을 썼는가다.
토큰 가격이 내려간다고 GPU 가격까지 내려가는 것은 아니다
AI 모델과 서빙 소프트웨어는 빠르게 효율화되고 있다. 같은 GPU에서 초당 더 많은 토큰을 만들고, 캐시와 배칭을 개선해 더 많은 요청을 동시에 처리하면 컴퓨트 한 단위의 생산성은 높아진다. 같은 설비가 더 많은 유료 업무를 처리할 수 있으니 공급자에게는 유리한 변화다.
문제는 생산성 향상이 모두 공급자의 수익으로 남지는 않는다는 데 있다. AI API 시장에서는 모델 성능과 하드웨어 효율이 개선되면서 토큰 가격도 빠르게 내려간다. 사용자는 같은 비용으로 더 많은 추론을 살 수 있고, 공급자는 생산성 향상의 일부를 가격 인하 형태로 고객에게 넘긴다.
그러나 데이터센터와 GPU 시장에서는 상황이 다르게 움직일 수 있다. 9월 17일 Nebius는 강한 AI 컴퓨트 수요를 이유로 일부 Nvidia GPU의 pay-as-you-go 가격을 다시 올리겠다고 발표했다. 세 달 사이 두 번째 인상이었다.[^12]
모델을 한 번 돌리는 비용은 계속 낮아져도, 희소한 최신 GPU를 사용할 권리의 가격까지 반드시 떨어지는 것은 아니다. 한 GPU가 처리하는 업무량이 2배로 늘고 판매단가가 절반으로 내려가면 매출은 크게 달라지지 않을 수 있다. 단가가 절반이 되더라도 사용량이 3배로 늘면 매출은 증가한다. 반대로 특정 GPU의 공급이 부족하다면 한 세대 지난 장비라도 가격 하락 속도가 예상보다 느릴 수 있다.
데이터센터 사업자에게 중요한 것은 표면적인 토큰 가격이 아니다. 실제 컴퓨트 용량을 얼마에 팔았고, 그 용량에서 얼마나 많은 유료 업무를 처리했는가가 수익성을 결정한다.
가동률이 CAPEX와 매출 사이를 연결한다
데이터센터를 짓는 순간 CAPEX는 발생한다. 매출은 GPU가 실제 고객의 요청을 처리하기 시작해야 생긴다.
둘 사이를 잇는 가장 직접적인 변수가 utilization, 즉 가동률이다.
현재는 주요 클라우드 사업자들이 여전히 AI 컴퓨트 공급 제약을 이야기하고 있다. 신규 용량을 채우기에는 유리한 환경이다.
Microsoft도 2026년 4월 CPU·GPU·스토리지 용량을 빠르게 늘리고 있지만, 그해 내내 공급 제약이 이어질 것으로 예상한다고 밝혔다.[^5] 공급이 부족하면 높은 가동률을 유지하면서 가격도 방어하기 쉽다. 더 어려운 시점은 지금 건설 중인 데이터센터가 본격적으로 가동되기 시작하는 2027~2028년이다.
Morgan Stanley는 2025년부터 2028년 사이 AI compute capacity가 약 네 배로 늘어날 수 있다고 본다.[^3] 새로 생기는 업무가 그 속도를 따라가지 못하면 사업자는 가격을 낮춰 가동률을 유지하거나, 일부 설비가 충분히 쓰이지 않는 상황을 감수해야 한다.
따라서 “AI 사용량이 늘고 있다”는 것만으로는 충분하지 않다. 새로 투입한 GPU가 몇 달 만에 채워지는지, 하루 중 실제 매출을 만드는 시간이 얼마나 되는지, 높은 가동률을 유지하기 위해 가격을 얼마나 양보했는지를 같이 봐야 한다.
그런데 최근 시장을 보면 가동률보다 먼저 확인해야 할 숫자가 하나 더 있다.
계약 잔액이 크다는 것 만으로 수익률이 보장되지는 않는다
Oracle의 최근 실적은 이를 잘 보여준다.
Oracle은 9월 발표한 FY27 1분기 실적에서 AI Cloud Training과 Inference 수요가 공급보다 빠르게 늘고 있다고 밝혔다. Cloud Infrastructure 매출은 전년 대비 121% 증가한 $7.4B였고, 분기 중 850MW의 데이터센터 용량을 추가했다. Q4 이후 고객에게 공급한 GPU도 30만 개를 넘어섰다.[^7]
Remaining Performance Obligations(RPO), 즉 아직 매출로 인식하지 않은 계약잔액은 $664B까지 늘었다. 수요를 보여주는 숫자로는 매우 크다. 하지만 같은 분기의 free cash flow는 약 -$5B였다.
고객이 앞으로 많은 돈을 쓰겠다고 계약했다는 사실과, 지금 집행하는 CAPEX가 곧바로 현금으로 돌아온다는 것은 같은 이야기가 아니다. 데이터센터를 짓고 GPU를 설치하는 시점이 먼저 오고, 계약 매출은 그 뒤에 오랜 기간에 걸쳐 인식될 수 있다.
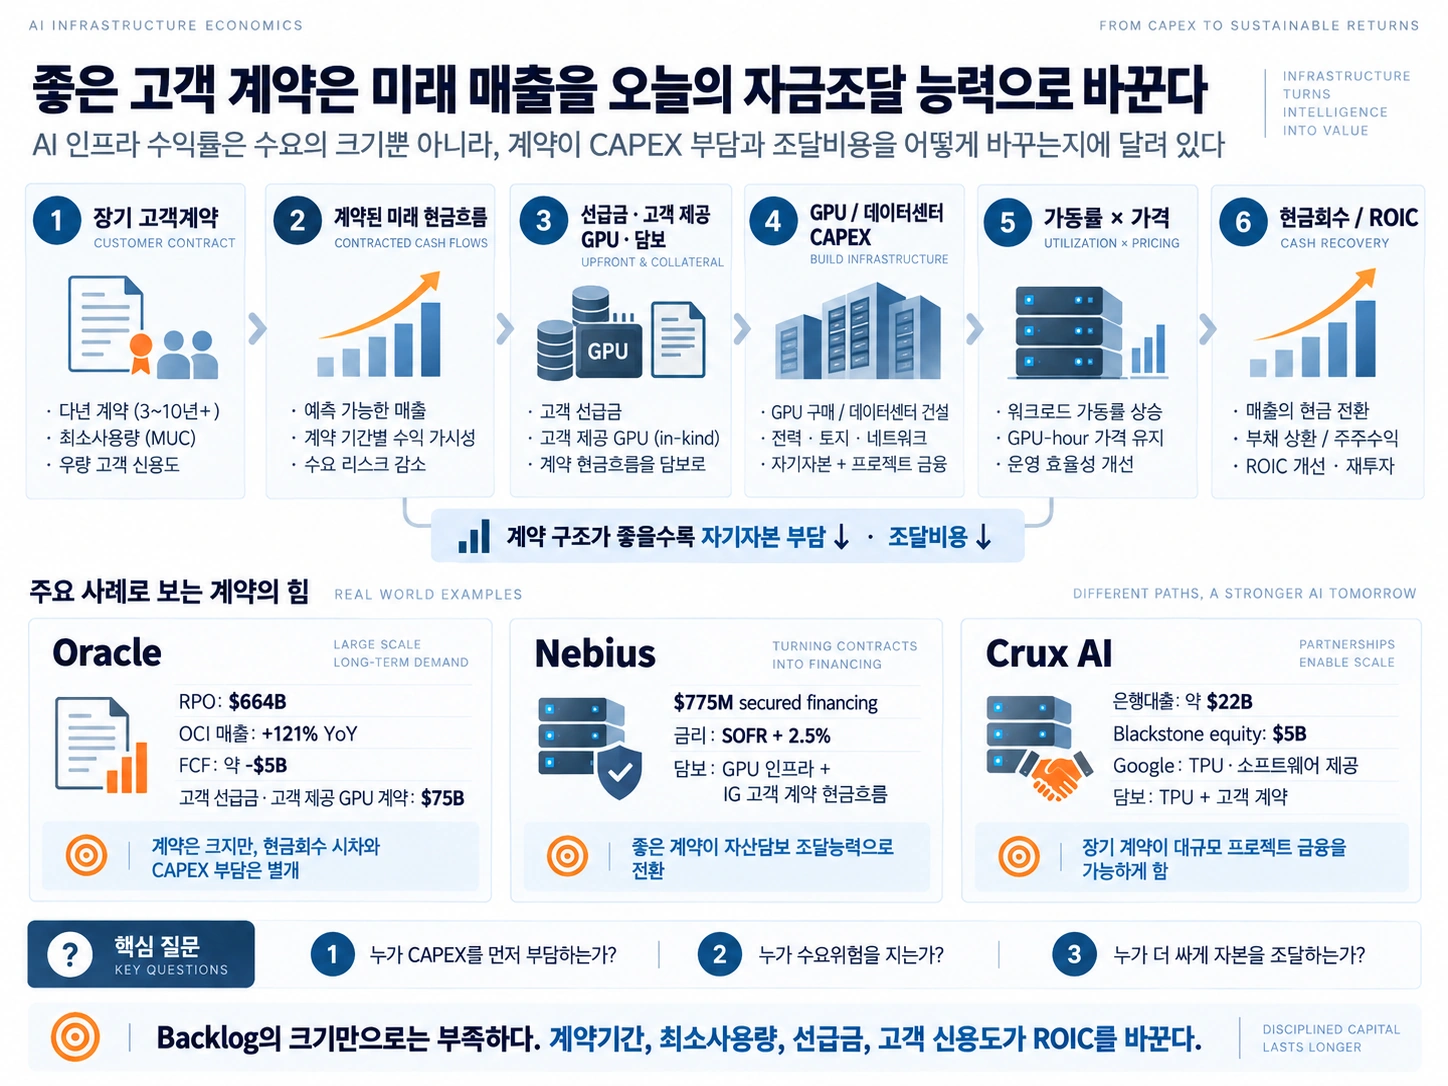
그래서 RPO의 규모만큼 중요한 것이 계약 조건이다. Oracle은 FY26 말 대형 AI 계약 가운데 고객이 GPU 구매대금을 미리 지급하거나 GPU를 직접 제공하는 계약이 총 $75B에 이른다고 밝혔다.[^8]
이런 계약에서는 데이터센터 사업자가 GPU 투자금 전부를 먼저 부담하지 않아도 된다.
같은 $100의 계약이라도 경제적 가치는 다르다.
- 고객이 쉽게 취소할 수 있는 계약
- 일정 사용량을 보장하는 계약
- 고객이 선급금을 지급하는 계약
- 고객이 GPU를 직접 제공하는 계약
사업자 입장에서는 전혀 다른 현금흐름을 만든다.
앞으로 RPO나 backlog를 볼 때는 숫자의 크기만 확인해서는 부족하다. 그 계약이 사업자의 CAPEX 부담을 얼마나 줄여주고 있는지까지 봐야 한다.
좋은 고객 계약은 미래 매출을 오늘의 자금조달 능력으로 바꾼다
이 구조는 neocloud에서 더 선명하게 나타난다. Nebius는 7월 약 $775M 규모의 첫 senior secured debt financing을 체결했다. 회사 발표 기준 금리는 SOFR + 2.50%였다. 이미 설치된 GPU 인프라와 investment-grade 고객과의 계약에서 발생하는 현금흐름이 담보가 됐다.[^9]
Nebius는 해당 고객 계약에서 발생할 현금흐름과 대출금을 합치면 기초 GPU 인프라의 CAPEX를 100% 이상 충당한다고 설명했다. 여기서 눈여겨볼 부분은 $775M이라는 대출 규모 자체가 아니다.
좋은 고객 계약이 있으면 미래 매출을 오늘의 자금으로 바꿀 수 있다.
9월에는 같은 구조가 더 큰 규모로 나타났다. Reuters에 따르면 Blackstone과 Google이 추진하는 TPU 클라우드 사업 Crux AI에는 은행 컨소시엄이 약 $22B를 대출하기로 했다.[^10]
Blackstone은 먼저 $5B의 equity를 투입하고, Google은 TPU와 소프트웨어를 제공한다. 대출은 TPU와 고객 계약을 담보로 한다. 첫 500MW의 용량은 2027년 가동을 목표로 하고 있다.
전통적인 hyperscaler처럼 모든 투자를 본사 balance sheet에서 직접 부담하는 방식과는 조금 다르다. 데이터센터와 가속기, 장기 고객계약을 하나의 자산 묶음으로 만들고, 그 자산에서 나올 미래 현금흐름을 바탕으로 자금을 조달한다.
CAPEX가 $1T 단위로 커질수록 이런 금융 구조가 중요해질 가능성이 높다. 아무리 큰 기술 기업이라도 모든 인프라 투자를 내부 현금과 일반 회사채 만으로 계속 늘려가기에는 부담이 커지기 때문이다.
같은 GPU를 사도 자본비용에 따라 수익률이 달라진다
초기의 hyperscaler AI 투자는 기존 사업에서 나오는 막대한 현금흐름으로 상당 부분 감당할 수 있었다.
지금은 회사채와 전환사채, 담보대출, 프로젝트 단위 금융이 함께 커지고 있다.
Reuters에 따르면 최근 1년 동안 Alphabet, Amazon, Meta, Microsoft, Oracle 등 주요 hyperscaler의 회사채 발행은 약 $220B 수준까지 늘었다.[^6]
CoreWeave도 9월 17일 $3B 규모의 2033년 만기 전환사채 발행에 나섰다.[^11]
이 지점에서 hyperscaler와 neocloud의 차이가 커진다. Microsoft나 Alphabet은 기존 사업의 현금흐름과 높은 신용도를 활용해 비교적 낮은 비용으로 돈을 조달할 수 있다. 빠르게 성장하는 GPU cloud 사업자는 상황이 다르다. 미래 고객계약, GPU 자산, equity와 회사채를 여러 방식으로 조합해야 한다.
같은 GPU를 같은 가격에 사고 같은 가동률로 운영해도 조달금리가 다르면 투자수익률은 달라진다.
고객 계약의 신용도가 높을수록 자산을 담보로 한 금융도 쉬워질 수 있다. 결국 AI 데이터센터 사업자의 경쟁력에는 컴퓨트 효율뿐 아니라 자본을 얼마나 효율적으로 조달하는가도 포함된다.
22년짜리 전력계약은 왜 중요한가
Google의 핀란드 투자는 자산 수명에 대한 완전히 다른 관점을 보여준다.
회사는 약 $15B 규모의 AI 인프라 투자와 함께 Fortum의 Loviisa 원전 한 기 생산량 중 최대 50%를 구매하는 22년 계약을 체결했다.[^2]
AI 서버는 빠르게 교체된다. 전력 접근권은 훨씬 오래 남는다. 안정적인 전력과 계통 연결을 장기간 확보하면 데이터센터 부지는 서버 세대가 바뀌어도 계속 활용할 수 있다. GPU가 여러 차례 교체되는 동안 전력과 토지, 냉각, 네트워크는 같은 자리에서 다음 세대 장비를 받아준다.
장기 전력계약의 가치는 전기요금을 고정하는 데서 끝나지 않는다. 한 번 확보한 인프라 위에 앞으로 여러 세대의 컴퓨트 장비를 계속 얹을 수 있다는 점이 중요하다. 수명이 짧은 GPU와 수명이 긴 기반시설을 분리해 투자하면 전체 자본의 회전속도를 높일 수 있다.
물론 위험도 있다. 20년짜리 전력계약은 미래의 높은 가동률을 전제로 한다. 수요가 예상보다 약해지면 GPU는 교체하거나 다른 곳으로 옮길 수 있어도 장기 전력 의무는 쉽게 사라지지 않는다.
AI 데이터센터를 볼 때는 다섯 가지 숫자를 같이 봐야 한다
따라서 AI CAPEX의 수익성을 판단할 때 이제 다섯 가지를 따로 보는 편이 적절하다.
첫 번째는 계약된 수요의 질이다. RPO나 backlog 규모만 보는 대신 계약기간, 최소사용량, 취소조건, 선급금, 고객의 신용도와 특정 고객에 대한 의존도를 함께 봐야 한다.
두 번째는 실제 가동률이다. 계약이 충분해도 데이터센터가 제때 가동되지 않거나 고객이 실제 컴퓨트를 사용하지 않으면 매출은 발생하지 않는다.
세 번째는 실현 가격과 컴퓨트 생산성이다. GPU-hour나 토큰 가격이 얼마나 떨어지는지만 보는 것보다, 같은 하드웨어에서 처리하는 유료 업무량이 얼마나 빨리 늘어나는지가 중요하다.
네 번째는 자산의 경제적 수명이다. GPU와 CPU처럼 빠르게 교체되는 자산과 전력·토지·네트워크처럼 여러 세대에 걸쳐 재사용할 수 있는 자산을 분리해서 봐야 한다.
다섯 번째는 자본비용과 금융구조다. 같은 $10B 규모의 데이터센터라도 내부 현금으로 짓는 경우, 높은 금리의 회사채로 짓는 경우, 고객 계약을 담보로 자금을 조달하는 경우의 수익성은 다르다.
이를 단순하게 줄이면 데이터센터 수익률은 다음과 같은 구조로 볼 수 있다.
좋은 수익률
=
높은 유료 가동률
× 방어 가능한 실현 가격
× 컴퓨트 생산성
× 계약의 확실성

-
빠른 하드웨어 노후화
-
전력·운영비
-
자본비용
실제 재무모델은 훨씬 복잡하다. 다만 어떤 변수가 수익률을 움직이는지는 이 정도 구조로도 상당 부분 설명할 수 있다.
다음 경쟁 체계는 컴퓨팅보다 자본 회전률에서 벌어질 수 있다
지금까지는 수요가 공급보다 빠르게 늘어나는 구간에 가깝다. Oracle은 AI Cloud 수요가 공급을 웃돈다고 말하고 있고, Microsoft도 용량 제약이 이어지고 있다고 설명한다. 일부 neocloud는 가격을 낮추기는커녕 올리고 있다. 이 환경에서는 대규모 CAPEX를 정당화하기가 상대적으로 쉽다.
차이가 드러날 시점은 2027~2028년일 가능성이 높다. 지금 건설 중인 데이터센터와 전력설비, GPU가 본격적으로 시장에 들어오기 시작하면 같은 AI 인프라 기업이라도 자본수익률은 크게 달라질 수 있다.
누가 더 좋은 고객을 장기계약으로 묶어두었는가.
누가 GPU 투자금의 일부를 고객이나 금융시장에 넘길 수 있는가.
누가 한 세대 지난 GPU까지 충분한 가격과 가동률로 활용할 수 있는가.
누가 더 낮은 비용으로 자본을 조달하는가.
그리고 한 세대의 GPU가 수명을 다한 뒤에도 같은 전력과 부지를 다음 세대 컴퓨트에 다시 사용할 수 있는가.
AI 사용량이 계속 증가하더라도 이 질문에 대한 답은 기업마다 다를 수 있다.
그래서 AI 인프라를 볼 때 “컴퓨트 수요가 얼마나 늘어나는가”에서 멈추지 않는 편이 좋다.
그 수요를 얼마나 확실한 계약으로 묶고, 투자한 1달러를 얼마의 현금흐름으로 얼마나 빨리 회수할 수 있는가.
AI CAPEX 경쟁이 조 단위로 커질수록 기업 간 격차를 만드는 것은 모델의 성능만이 아닐 가능성이 높다. 데이터센터를 얼마나 많이 지었느냐보다, 그 자본을 얼마나 빨리 다시 현금으로 돌려놓을 수 있느냐가 더 중요해질 수 있다.
Sources
[^1]: Reuters, Amazon raises almost $6 billion in first sterling bond sale, 2026-09-09 [^2]: Reuters, Google to invest $15 billion in AI infrastructure and buy nuclear power in Finland, 2026-09-09 [^3]: Morgan Stanley, AI Infrastructure Stocks: Key Investment Opportunities, 2026-08 [^4]: Microsoft, Fiscal Year 2026 Fourth Quarter Earnings Conference Call, 2026-07-29 [^5]: Microsoft, Fiscal Year 2026 Third Quarter Earnings Conference Call, 2026-04-29 [^6]: Reuters, AI debt splurge is warping credit spreads, 2026-09-10 [^7]: Oracle, Oracle Announces Q1 Results Driven by Triple Digit Growth in Cloud Infrastructure Revenues, 2026-09-10 [^8]: Oracle, Oracle Announces Record Q4 and FY 2026 Results Driven by Cloud Infrastructure & Cloud Applications, 2026-06-10 [^9]: Nebius, Nebius raises $775 million in first secured debt financing to accelerate global buildout, 2026-07-17 [^10]: Reuters, Banks provide $22 billion chip loan to Blackstone, Alphabet AI cloud venture, source says, 2026-09-16 [^11]: CoreWeave / SEC, CoreWeave Announces Proposed $3.0 Billion Convertible Senior Notes Offering, 2026-09-17 [^12]: Reuters, Nebius hikes AI cloud prices again as demand for computing power soars, 2026-09-17